Jak przygotować mieszkanie do sprzedaży? Ściany, światło i dwadzieścia minut

Mieszkanie do sprzedaży przygotowuje się w czterech krokach, w tej kolejności: jasne ściany, jednakowe światło we wszystkich pomieszczeniach, porządek bez rzeczy osobistych i przewietrzenie przed każdą prezentacją, razem z klatką schodową. Wszystko to robi się raz, przed sesją zdjęciową, a potem utrzymuje do końca sprzedaży, bo kupujący podejmuje decyzję o kilkuset tysiącach złotych w kilkanaście minut i podejmuje ją w dużej mierze na podstawie tego, jak się w tym miejscu poczuł.

Umówmy się, to nie brzmi jak wiedza tajemna. Właśnie dlatego większość sprzedających to lekceważy, a potem po miesiącu bez ofert obniża cenę, chociaż problem nie był w cenie. Niżej pokażemy, co naprawdę robi różnicę, co jest tylko kosztem i dlaczego najważniejsza rzecz w całym przygotowaniu nie kosztuje ani złotówki.

Od czego zacząć przygotowanie mieszkania do sprzedaży?

Od zrozumienia, po co to robimy. Zdjęcia sprzedają wizytę, nie mieszkanie. Wizyta ma sprzedać rozmowę o cenie. Każdy z tych kroków można przegrać w progu, i to bez jednego słowa, bo nikt nie powie właścicielowi, że nie przyszedł przez fotografie, a kupujący, którego coś uderzyło na klatce schodowej, nie powie, że to była klatka. On po prostu nie zadzwoni.

Dlatego przygotowanie mieszkania robi się przed sesją zdjęciową, nie przed pierwszą prezentacją. Fotograf fotografuje to, co zastanie, i nie schowa za nas ręczników w łazience. Mieszkanie ma być gotowe przed jego przyjazdem, a nie w trakcie.

Jaki kolor ścian przed sprzedażą mieszkania?

Biały mat. Nie łamany, nie beżowy, nie modna szarość. Biały, matowy.

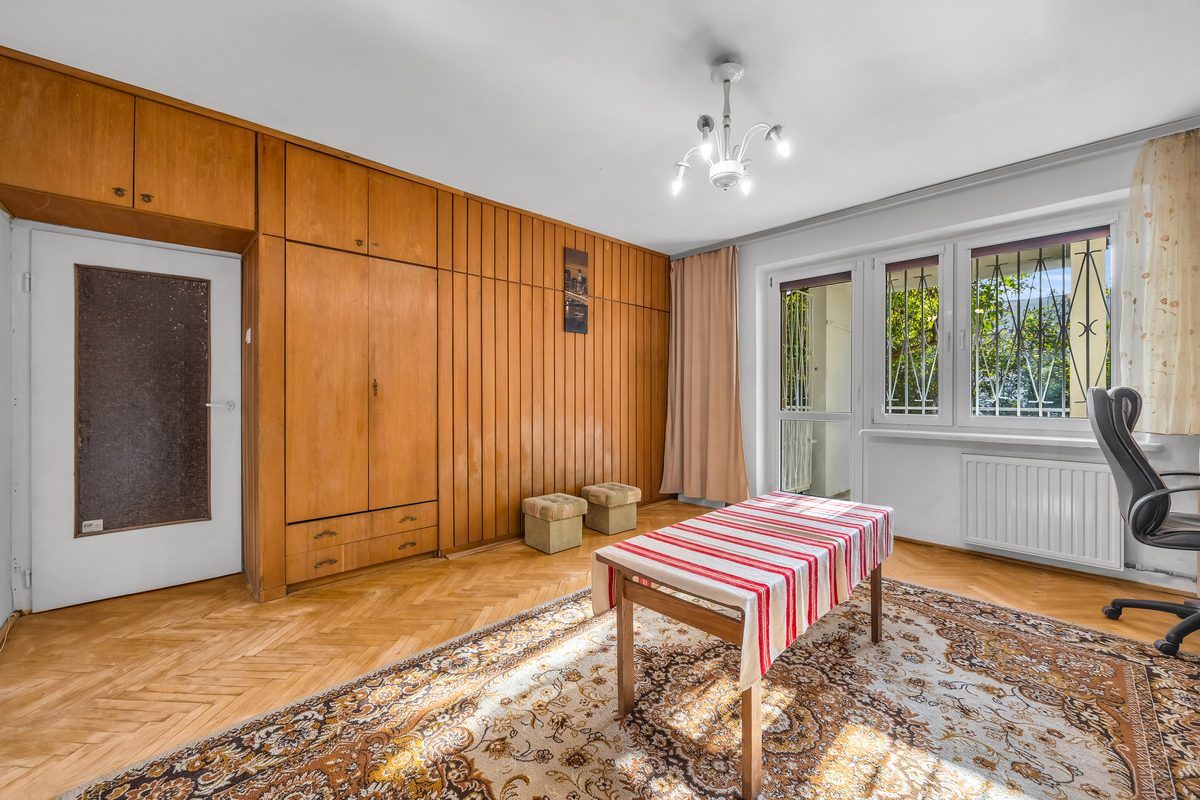
Ciemne i mocne kolory zjadają światło i pomniejszają pomieszczenie, a jasna, neutralna ściana to najtańsza rzecz, jaką da się zrobić dla ceny mieszkania. Ktoś powie, że ma piękną butelkową zieleń w sypialni i że kupujący sam sobie przemaluje. Przemaluje, tylko najpierw odejmie sobie ten remont od ceny w głowie, a odejmie więcej, niż on kosztuje, bo ludzie wyceniają cudzą pracę hojnie.

Jest jeszcze jeden powód, który rozstrzyga sprawę i o którym piszemy niżej: przez dużą część roku kupujący zobaczy to mieszkanie wyłącznie w świetle żarówek. Ciemna ściana w listopadzie o osiemnastej wygląda na czarną.

Jakie oświetlenie w mieszkaniu przed sprzedażą?

Jednakowe. Wszystkie żarówki mają działać, także te w łazience i w przedpokoju, i wszystkie mają świecić tą samą barwą. Mieszanka zimnego i ciepłego światła w jednym pomieszczeniu wygląda na zdjęciu fatalnie i nie da się tego naprawić w komputerze bez oszukiwania. Na prezentacji wygląda tak samo, tylko nikt tego nie nazwie, bo kupujący nie mówi „światło jest niespójne”. Mówi „coś mi tu nie pasuje”.

Barwa ma być neutralna, ani szpitalnie zimna, ani żółta jak stara żarówka, a światła ma być wyraźnie więcej, niż wydaje się potrzebne. Konkretnych parametrów tu nie podamy, bo to jest część naszej pracy, sprawdzona na kilkudziesięciu sesjach, i jeżeli sprzedajecie z nami, dobór żarówek bierzemy na siebie. Kierunek natomiast jest prosty: kupcie komplet nowych, jednakowych żarówek do całego mieszkania i wyrzućcie to, co zostało po poprzednich remontach.

Dlaczego światło i ściany są ważniejsze, niż się wydaje?

Policzyliśmy to sobie u nas w biurze. Wzięliśmy nasze realne okno prezentacyjne, czyli dni robocze od szesnastej do dwudziestej oraz soboty, i zestawiliśmy je z godzinami zachodu słońca w Warszawie przez cały rok.

Wyszło, że blisko połowa prezentacji w dni robocze odbywa się po zachodzie słońca. Od października do marca jest to ponad osiem na dziesięć. W grudniu i styczniu słońce zachodzi przed szesnastą, więc każda prezentacja po pracy odbywa się po ciemku.

Kupujący przychodzi o osiemnastej w listopadzie. Nie ma światła z okna, nie ma widoku, nie ma zieleni za szybą. Jest to, co dają żarówki i kolor ścian, i na tej podstawie ten człowiek decyduje, czy wróci do rozmowy. Dlatego oświetlenie i ściany to nie są rzeczy pod zdjęcia. To są rzeczy pod całą sprzedaż, a zdjęcia są tylko pierwszym miejscem, w którym to widać.

Co schować przed zdjęciami i prezentacją?

Wszystko, co jest Wasze. Nie „uporządkować”, tylko schować.

Łazienka bez ręczników, mydeł, kosmetyków i szczoteczek, puste blaty. Kuchnia z pustymi blatami, bez magnesów na lodówce i bez naczyń na suszarce. Bez zdjęć rodzinnych, dokumentów, lekarstw i prania. Bez rzeczy zwierząt, jeżeli są. Porządek we wszystkich pomieszczeniach, także tam, gdzie wydaje się, że nikt nie zajrzy. Zajrzy. Umyte okna, bo widać to na każdym zdjęciu pod światło.

Nie chodzi o to, że te rzeczy są brzydkie. Chodzi o to, że kupujący ma sobie w tym mieszkaniu wyobrazić siebie, a nie właściciela. Im więcej właściciela w kadrze, tym trudniej mu to przychodzi. Jest jeszcze prostsza zasada, która działa bez wyjątku: im mniej przedmiotów, tym większe wygląda mieszkanie.

Co zrobić na dwadzieścia minut przed prezentacją?

Na każdą prezentację przychodzimy dwadzieścia minut wcześniej. Zawsze, bez wyjątku, i to jest chyba najprostsza rzecz w całym procesie sprzedaży, której jednocześnie prawie nikt nie robi.

Przez te dwadzieścia minut wietrzymy mieszkanie, sprawdzamy, czy wszystko jest na swoim miejscu, włączamy wszystkie światła, także w dzień, podnosimy rolety i odsłaniamy zasłony. Wietrzymy też klatkę schodową. To ostatnie brzmi dziwnie, dopóki się nie zrozumie, że kupujący wyrabia sobie zdanie o budynku, zanim wejdzie do mieszkania. Klatka jest pierwszą rzeczą, którą widzi i czuje, i jeżeli czuje wczorajszy obiad sąsiada, to wchodzi do środka już z gotową opinią.

Robimy w tych dwudziestu minutach jeszcze kilka rzeczy, których nie opiszemy, i powiemy uczciwie dlaczego: to jest część naszego know-how, wypracowana przez lata, a konkurencja skopiowałaby ją w tydzień. Kierunek natomiast zdradzimy, bo sam kierunek jest wart przemyślenia, nawet jeżeli sprzedajecie sami. Człowiek zapamiętuje, jak się w tym miejscu poczuł, a na to składają się rzeczy, których nie widać na żadnym zdjęciu. Powietrze. Temperatura. To, co słychać. Warto pomyśleć o tym, jak mieszkanie działa na zmysły, a nie tylko o tym, jak wygląda.

Czy właściciel powinien być na prezentacji?

Nie. To jedna z niewielu zasad, przy których nie robimy wyjątków, i wiemy, że dla sprzedających bywa trudna do przyjęcia.

Właściciel zna swoje mieszkanie i chce o nim opowiedzieć, i to jest naturalne. Tylko że on nie prowadzi prezentacji, on broni swojego domu. Odpowiada na uwagi, tłumaczy się z rzeczy, z których nie trzeba się tłumaczyć, a przede wszystkim kupujący przy nim nie powie głośno tego, co naprawdę myśli. To jest jedyna informacja, po którą przychodzimy na prezentację. Mieliśmy takie sytuacje nieraz: sprzedający chciał zostać, miał najlepsze intencje i po prostu psuł całą prezentację.

Przygotowanie mieszkania to także sposób, w jaki się o nim mówi. Prezentację zaczynamy od największego plusu, bo pierwsze wrażenie robi się raz, ale potem mówimy też o wadach, i mówimy o nich sami, zanim ktokolwiek zapyta. Każde mieszkanie ma wady. Jeżeli przez czterdzieści minut ktoś słyszy same superlatywy, jego mózg zaczyna szukać haczyka, i to jest reakcja zdrowa. Mówienie o samych plusach wieje desperacją, a desperacja jest jedyną rzeczą, która potrafi zbić cenę szybciej niż zła cena.

Czy remont przed sprzedażą się opłaca?

Zwykle nie, i warto to powiedzieć wprost, zanim ktoś wyda czterdzieści tysięcy na nową kuchnię, której kupujący i tak wyburzy.

Przygotowanie, o którym piszemy, to malowanie, żarówki, porządek i sprzątnięcie rzeczy osobistych. Tego typu wydatki liczy się w setkach albo w kilku tysiącach złotych i one wracają, bo przesuwają mieszkanie z kategorii „do odświeżenia” do kategorii „do wejścia”. Duży remont pod cudzy gust wraca rzadko. Kupujący płaci za metry, piętro, układ i to, co realnie przesuwa cenę, a nie za płytki, które sam by wybrał inaczej.

Jest jednak rzecz, która przesuwa cenę mocniej niż winda, balkon i piętro razem wzięte, i ona z remontem nie ma nic wspólnego. To jest to, czy ktoś się tym mieszkaniem zajął. Czy zostało pomalowane, doświetlone, opróżnione z rzeczy i przewietrzone przed każdym spotkaniem. Dwa mieszkania obok siebie, w tym samym bloku, z tym samym metrażem, potrafią sprzedać się za kwoty różniące się o kilkadziesiąt tysięcy tylko dlatego, że w jednym ktoś zrobił te cztery rzeczy, a w drugim nie.

Po czym poznać, że mieszkanie jest dobrze przygotowane?

Po tym, że prezentacje się odbywają i trwają. Prezentacja trwa od kwadransa do godziny. Kwadrans to sytuacja, w której człowiek szybko wie, że to nie jest to. Godzina to sytuacja, w której się zainteresował i zaczyna pytać, a pytania po prezentacji prawie nigdy nie dotyczą mieszkania. Dotyczą tego, co będzie dalej: jak wygląda przebieg transakcji, co z kredytem, ile to trwa.

Jeżeli po dwóch tygodniach dobrze przygotowanego mieszkania z dobrymi zdjęciami nie ma prezentacji albo kończą się po kwadransie, problem nie jest w przygotowaniu. Wtedy trzeba policzyć prezentacje i przyjrzeć się cenie. Dopóki jednak mieszkanie nie jest przygotowane, obniżka ceny jest płaceniem za własny błąd, który naprawia się za kilkaset złotych.

Pełną checklistę przygotowania mieszkania, od ścian po ostatnie dwadzieścia minut przed prezentacją, spisaliśmy w bezpłatnym miniporadniku „Zanim wystawisz mieszkanie”. Zamówicie i pobierzecie go na azestates.pl/miniporadnik.
Najczęstsze pytania o przygotowanie mieszkania do sprzedaży

Jak przygotować mieszkanie do sprzedaży w tydzień?

Pomalować ściany na biały mat, wymienić żarówki na jednakowe w całym mieszkaniu, schować wszystkie rzeczy osobiste z łazienki, kuchni i pokoi, umyć okna i dopiero wtedy umówić fotografa. To się mieści w tygodniu i kosztuje kilkaset złotych, a nie kilkadziesiąt tysięcy.

Czy warto robić home staging przed sprzedażą mieszkania?

Warto w wersji podstawowej: jasne ściany, spójne światło, porządek i puste blaty. Wynajmowanie mebli i dekoracji pod sesję rzadko się zwraca, bo kupujący płaci za metry i układ, a nie za poduszki.

Czy właściciel może być obecny na prezentacji mieszkania?

Lepiej nie. Przy właścicielu kupujący nie powie głośno, co naprawdę myśli, a to jest jedyna informacja, po którą przychodzi się na prezentację. Właściciel zwykle nie prowadzi prezentacji, tylko broni swojego domu.

Czy remont przed sprzedażą mieszkania się opłaca?

Duży remont pod cudzy gust zwykle nie. Zwraca się malowanie, oświetlenie i porządek, bo przesuwają mieszkanie z kategorii „do odświeżenia” do „do wejścia”. Nowa kuchnia za czterdzieści tysięcy nie podniesie ceny o czterdzieści tysięcy.

Co zrobić bezpośrednio przed prezentacją mieszkania?

Przyjść dwadzieścia minut wcześniej, przewietrzyć mieszkanie i klatkę schodową, włączyć wszystkie światła także w dzień, podnieść rolety, przywrócić porządek do stanu ze zdjęć i wyjść przed przyjściem kupującego.

Co wpływa na cenę mieszkania? Winda, balkon, grunt i czynsz

Na cenę mieszkania wpływa najmocniej pięć rzeczy, które da się policzyć: piętro i winda, balkon, okno w kuchni, stan prawny gruntu oraz wysokość czynszu. Trzecie albo czwarte piętro bez windy zdejmuje u nas na Ursynowie 1000 do 1500 zł z metra. Brak balkonu kosztuje tyle samo. Kuchnia bez okna 500 do 700 zł na metrze. Nieuregulowany grunt kolejne 1000 do 1500 zł. Czynsz nie odejmuje złotówek od ceny, tylko robi coś gorszego, bo powyżej pewnego progu kupujący w ogóle nie przychodzi na prezentację.

Umówmy się, każdy chciałby dostać tabelkę. Piętro tyle, balkon tyle, winda tyle, dodać, odjąć i wychodzi cena. Taką tabelkę w dużej części tu dajemy, bo te liczby naprawdę istnieją i pracujemy nimi codziennie. Uprzedzamy jednak od razu, że na końcu pokażemy rzecz, która przesuwa cenę mocniej niż wszystko, co będzie wcześniej, i której w żadnej tabelce nie ma.

Jedno zastrzeżenie na początek. Poziomy cen podajemy jako punkt odniesienia z września dwa tysiące dwudziestego szóstego roku i one się zmienią. Zależności się nie zmienią. Brak balkonu będzie zdejmował mniej więcej tyle samo, czwarte piętro bez windy będzie odstraszać tak samo, a nieuregulowany grunt będzie ciążył tak samo niezależnie od tego, ile akurat kosztuje metr. Dlatego przy każdej różnicy podajemy obok procent, bo procent przeżyje dłużej niż złotówka.

Piętro i winda

Ludzie nie lubią mieszkać na parterze i nie lubią wchodzić na trzecie albo czwarte piętro bez windy. To jest tak proste, że aż niewygodne, i to jest pierwsza rzecz, którą mówimy właścicielowi takiego mieszkania.

Idealne mieszkanie w tej logice to pierwsze piętro z windą, potem każde kolejne z windą, a ostatnie piętro odpada. Latem gorąco, do tego dochodzi obawa przed włamaniem z dachu, i choćby widok był najlepszy, część kupujących odpadnie na samym opisie.

Trzecie albo czwarte piętro bez windy to w warszawskiej wielkiej płycie 1000 do 1500 zł na metrze w dół, czyli siedem do dziesięciu procent. Jest jeszcze jeden przypadek, który łatwo przeoczyć, a potrafi zaboleć. Jedenaste piętro w bloku, gdzie winda dojeżdża tylko do dziesiątego. To też trzeba ująć, jakieś 500 do 1000 zł na metrze niżej.

Poznań psuje warszawskie odruchy. Jest tam bardzo dużo bloków czteropiętrowych i jest na nie popyt właśnie dlatego, że jest ich dużo, więc trzecie i czwarte piętro nie odstrasza tak jak w Warszawie. Różnica względem pierwszego czy drugiego piętra to tam raczej 500 do 1000 zł na metrze. Wrocław liczymy jak Poznań, plus mniej więcej 1000 zł na metrze.

Ważniejsze od samej liczby jest co innego. Mieszkanie z takim minusem trzeba umieć sprzedać od początku. Jeżeli powisi cztery czy pięć miesięcy, z każdym kolejnym sprzedaje się coraz trudniej, i to nie dlatego, że rynek się zmienił, tylko dlatego, że wszyscy kupujący w okolicy już je widzieli i już je odrzucili. Przy mieszkaniu na czwartym piętrze bez windy nie ma miejsca na eksperymenty z ceną, bo drugiego podejścia praktycznie nie będzie. Jak czytać liczbę prezentacji, żeby wiedzieć, czy cena stoi dobrze, opisaliśmy we wpisie o tym, czy mieszkanie jest za drogie.

Balkon, taras, miejsce postojowe

Brak balkonu jest najdroższy z całej tej listy. Najczęściej kosztuje 1000 do 1500 zł na metrze, czyli sześć do dziesięciu procent. Taras albo ogródek dokłada od 1000 zł na metrze w górę, przy czym tu naprawdę zależy od położenia, wielkości i od tego, czy patrzy się na zieleń, czy sąsiadowi w okno.

Miejsce postojowe w blokach z lat dwutysięcznych warte jest najczęściej około 30 000 zł, a jeżeli jest duże albo nowoczesne, 40 000 do 50 000. Brak możliwości kupienia albo wynajęcia miejsca to 500 do 1000 zł na metrze w dół, czyli trzy do sześciu procent.

Kuchnia bez okna i ekspozycja

Ciemna kuchnia zniechęca i wydłuża szukanie kupującego, ale najważniejsze jest co innego. Kuchnia, nawet jeżeli to jest aneks, powinna mieć okno. Jeżeli okna nie ma, to 500 do 700 zł na metrze mniej, czyli trzy do pięciu procent.

Ekspozycja okien znaczy więcej, niż większość ludzi zakłada. Wschodem interesuje się mniej osób niż zachodem, południe odstrasza upałami, a północy praktycznie nikt nie kupuje, chyba że pod wynajem.

Czynsz, czyli próg, po którym nikt nie dzwoni

Tu ludzie się często dziwią, jak bardzo to działa. W mieszkaniu trzypokojowym z lat dwutysięcznych czynsz powyżej 1500 zł zaczyna przeszkadzać, a dwa tysiące to już gigantyczny problem. W wielkiej płycie czynsz nie powinien przekraczać 1400 zł przy trzech pokojach i 1200 zł przy dwóch.

Czynsz działa inaczej niż balkon. Balkon się odejmuje od ceny. Czynsz powyżej progu sprawia, że kupujący w ogóle nie klika w ogłoszenie, więc nie ma z kim negocjować. Uwaga jednak, bo w blokach z wielkiej płyty gaz bywa wliczony w czynsz. Zanim ktoś się przestraszy liczby, warto sprawdzić, co w niej siedzi, bo to potrafi zmienić całą rozmowę.

Grunt, o który nikt nie pyta, dopóki nie jest za późno

Przy mieszkaniu spółdzielczym najważniejsze jest to, czy grunt pod budynkiem jest uregulowany. Jeżeli dokumenty pozwalają na założenie księgi wieczystej, notariusz może przy akcie złożyć wniosek do sądu i sprawa idzie normalnym trybem. Jeżeli nie pozwalają, kupujący na kredyt najczęściej odpada, a zostają ci z gotówką, którzy za ryzyko każą sobie zapłacić.

W naszych transakcjach na Ursynowie nieuregulowany grunt zdejmuje 1000 do 1500 zł na metrze, czyli siedem do dziesięciu procent. Zdarza się przy tym pułapka: księga wieczysta jest, a sprawa gruntu pozostaje otwarta. Wtedy ryzyko dalej istnieje i cena spada prawie tak samo. Sama obecność księgi niczego nie przesądza.

Mieszkanie, które nazywamy najgorszym możliwym, to czwarte piętro bez windy, do generalnego remontu, na nieuregulowanym gruncie. Tam schodzi łącznie 2000 do 3000 zł na metrze, czyli piętnaście do dwudziestu procent. Powiemy wprost, remont akurat nie jest tu problemem, bo generalny remont da się normalnie ująć w cenie i kupujący to rozumieją. Zniechęca czwarte piętro i ryzyko przez stan prawny.

Otoczenie i reputacja osiedla

Sto metrów od stacji i pięćset metrów od stacji to są dwie różne liczby dla kupujących na to samo mieszkanie. W Warszawie chodzi o metro, w Poznaniu o Poznański Szybki Tramwaj, we Wrocławiu o tramwaj. Liczy się nie odległość w metrach, tylko czas dojazdu do pracy. Sto, dwieście metrów od metra dokłada na Ursynowie około 500 zł na metrze.

Hałas ma duży wpływ i ciche mieszkania sprzedają się dobrze. Reputacja konkretnego osiedla potrafi podnieść albo obniżyć wartość nawet o 2000 zł na metrze, co przy wielkiej płycie robi kilkanaście procent. To jest chyba najbardziej niesprawiedliwa liczba w całym tym zestawieniu, bo właściciel nie ma na nią żadnego wpływu.

Czy remont przed sprzedażą się zwraca

To jest pytanie z prawie każdego spotkania, więc odpowiemy wprost. Najczęściej się nie zwraca. Generalny remont trzypokojowego mieszkania powyżej sześćdziesięciu metrów to dziś jakieś 150 000 zł, z czego kuchnia pożera 50 000 do 80 000. Kupujący tych faktur nie zwraca. On kupuje efekt, a nie koszty.

Dwa mieszkania w tym samym bloku, dwie różne historie

Nasz człowiek z Wrocławia opowiedział nam transakcję, której do dziś nie potrafi wytłumaczyć tabelką. Mieszkanie w budynku, który wrocławianie nazywają Mrówkowcem, sześć klatek, długi na całą ulicę. Bez balkonu. Kuchnia mała i niewygodna. Stan do generalnego remontu. Pokazał je raz. Kupujący wziął je za ponad jedenaście tysięcy za metr i nie zszedł z ceny ani o złotówkę. Mieszkanie obok, w tym samym budynku, stoi na sprzedaż od pół roku.

Druga historia z Warszawy. Kawalerka na piątym piętrze, do generalnego remontu. Właściciel sprzedawał ją sam przez sześć miesięcy, potem z nami przez pięć, i przez cały ten czas nie przygotował mieszkania do sprzedaży. W tym samym bloku, wysoki parter z ogródkiem, mieszkanie przygotowane. Transakcja w dwa miesiące, przy cenie wyższej o 1500 zł na metrze. Wygrał wysoki parter, czyli piętro, o którym na początku napisaliśmy, że ludzie go nie lubią.

To, co przesuwa cenę najmocniej

Wszystko, co napisaliśmy wyżej, to są liczby, które da się dodać i odjąć. Konkurencja je zna, portale je znają, dobre AI też je dziś policzy.

Rzecz, która przez czternaście lat pracy z klientami zaskoczyła nas najbardziej, w żadnej tabelce nie występuje. To jest przygotowanie mieszkania do sprzedaży. Kolor ścian, oświetlenie, czystość, brak rzeczy osobistych, porządne zdjęcia. Ludzie oglądają mieszkania po pracy, czyli w dużej części roku wtedy, kiedy słońce już zaszło, i wtedy to wszystko ma olbrzymie znaczenie.

Tabelka przegrała w obu historiach wyżej. Dlatego, chociaż tych liczb naprawdę używamy i naprawdę są potrzebne, nie one decydują o tym, ile ostatecznie będzie na akcie. Decyduje o tym to, czy ktoś się tym mieszkaniem zajął.

Jeżeli planujecie sprzedaż mieszkania, listę rzeczy do zrobienia przed wystawieniem zebraliśmy w bezpłatnym miniporadniku „Zanim wystawisz mieszkanie”. Zamówicie i pobierzecie go na azestates.pl/miniporadnik.
Czy moje mieszkanie jest za drogie? Policz prezentacje

Odpowiedź na to pytanie nie siedzi w kalkulatorze, tylko w kalendarzu. Jeżeli przez pierwszy miesiąc od wystawienia nie było ani jednej prezentacji, a telefon dzwoni wyłącznie od pośredników pytających o współpracę, cena jest za wysoka. Jeżeli po tym samym miesiącu prezentacji jest więcej niż trzy, cztery w tygodniu, cena jest za niska i mieszkanie sprzeda się poniżej tego, co dało się z niego wyciągnąć. Wszystko pomiędzy oznacza, że liczba została ustawiona rozsądnie i trzeba jej dać popracować.

Cena nie jest czymś, co ustala się raz i zostawia. To jest hipoteza, którą rynek weryfikuje w kilka tygodni, a my tę weryfikację czytamy z jednej rzeczy, z liczby ludzi, którzy naprawdę przyjechali obejrzeć.

Jedno zastrzeżenie, bez którego reszta nie działa

Powiem wprost, zanim ktokolwiek zacznie liczyć prezentacje u siebie. Ta liczba mówi cokolwiek wyłącznie wtedy, kiedy zdjęcia zostały zrobione porządnie, film jest nagrany, kampania poszła do właściwych ludzi, a mieszkanie zostało przygotowane. Jeżeli któregoś z tych elementów zabrakło, brak prezentacji nie oznacza, że cena jest za wysoka. Oznacza, że oferta jest słaba, a obniżanie ceny w takiej sytuacji to najdroższy znany nam sposób naprawiania zdjęć.

To jest najczęstszy błąd, jaki widzimy przy sprzedaży nieruchomości prowadzonej samodzielnie. Mieszkanie stoi, nic się nie dzieje, więc właściciel schodzi z ceny, chociaż problemem było osiem ciemnych zdjęć zrobionych telefonem o dziewiętnastej.

Ceny z portali to nie są ceny, za które ktoś kupił

Skąd w ogóle bierze się przestrzelona cena. Najczęściej z portalu. Sprzedający wchodzi, patrzy, za ile stoją mieszkania podobne do jego, dokłada trochę zapasu na negocjacje, bo przecież ktoś będzie chciał zbić, i wystawia. Do tego dochodzi sąsiad, który sprzedał swoje po jakiejś tam cenie, tyle że „moje przecież jest ładniejsze”. Nie ukrywajmy, „moje” jest zawsze ładniejsze.

Problem w tym, że ceny z ogłoszeń są cenami ofertowymi. To jest kwota, za jaką ktoś chciałby sprzedać, a nie ta, za jaką sprzedał. Ogłoszenie za siedemset tysięcy mogło pójść za sześćset czterdzieści, mogło wisieć pół roku i zniknąć bez transakcji, mogło też zostać wystawione trzy razy pod różnymi numerami. Z samego ogłoszenia nie widać żadnej z tych możliwości.

My pracujemy na cenach transakcyjnych, czyli tych z aktów notarialnych, z serwisów, które te dane zbierają, i z informacji od notariuszy. Dopiero wtedy widać, gdzie naprawdę jest rynek. Tani ten sposób nie jest, bo wymaga pracy i cierpliwości przez pierwsze tygodnie, tylko że on się liczy w gotówce na akcie.

Przy okazji ta sama osoba, która dokłada zapas za ładny widok, potrafi przeoczyć wady kosztujące naprawdę. Trzecie albo czwarte piętro bez windy. Stan do kapitalnego remontu, gdzie ludzie liczą kupującemu osiemdziesiąt tysięcy, a przy pięćdziesięciu metrach jest to dziś sto dwadzieścia do stu czterdziestu tysięcy. Kupujący to policzy, nawet jeżeli sprzedający tego nie zrobił.

Pierwsza fala nic nie znaczy

Tu myli się większość ludzi. W pierwszych dniach zainteresowanie będzie zawsze. Na nowe ogłoszenie rzucają się wszyscy, którzy akurat szukają, i to niezależnie od ceny. Są wśród nich oglądacze, są osoby, które od pół roku szukają gruszek na wierzbie, są tacy, którzy oglądają każde możliwe mieszkanie, żeby wyrobić sobie zdanie, i są w końcu tacy, którzy na każdej prezentacji mówią, że biorą, a potem nie odbierają telefonu.

Z tej pierwszej fali nie da się wyciągnąć żadnego wniosku o cenie. Właściciel, który po trzech dniach dostaje pięć telefonów, dzwoni do nas przekonany, że wystawił za tanio. Właściciel, który po tygodniu ciszy dzwoni przekonany, że wystawił za drogo, popełnia dokładnie ten sam błąd, tylko w drugą stronę.

Wniosek wyciągamy po pierwszym miesiącu, kiedy fala minie i zostaną ludzie, którzy naprawdę kupują.

Zero prezentacji i pięć prezentacji, dwa różne problemy

Objaw ceny mocno przestrzelonej widać bardzo szybko i jest charakterystyczny. Telefon się urywa, tylko po drugiej stronie nikt nie chce kupić mieszkania. Dzwonią pośrednicy z pytaniem o współpracę, bo świeże ogłoszenie z wysoką ceną to dla całej branży sygnał, że tu za chwilę będzie klient do przejęcia.

Drugi kierunek jest przyjemniejszy w odbiorze i dlatego groźniejszy. Kiedy po pierwszym miesiącu prezentacji jest więcej niż trzy, cztery w tygodniu, to nie jest sukces marketingowy, tylko informacja, że mieszkanie zostało wycenione poniżej rynku. Wolimy powiedzieć to właścicielowi wprost, zamiast chwalić się zainteresowaniem, bo lepiej stracić dwa tygodnie niż kilkadziesiąt tysięcy.

Nasz człowiek z Wrocławia opisuje to jednym zdaniem. Na jego rynku jedni celują dużo za wysoko i stoją miesiącami, drudzy wystawiają zbyt tanio, bo chcą mieć to z głowy, i tracą tysiąc do półtora tysiąca na metrze, choć wystarczyłby jeden miesiąc więcej. Przy pięćdziesięciu metrach to jest od pięćdziesięciu do siedemdziesięciu pięciu tysięcy złotych oddanych za pośpiech.

Progi nie są takie same przy każdym mieszkaniu

Liczby podane wyżej dotyczą dwupokojowego w typowej cenie w Warszawie. Wszystko tu jest płynne, plus minus tydzień. Przy jednej nieruchomości pierwsza fala minie po trzech tygodniach, przy innej po miesiącu, i kto szuka ostrej granicy, ten jej nie znajdzie, bo jej nie ma.

Przy mieszkaniach drogich, powyżej miliona czy półtora w Warszawie i powyżej miliona w Poznaniu oraz we Wrocławiu, kupujących jest po prostu mniej i liczby robią się małe. Wtedy patrzymy inaczej. Jedna prezentacja w tygodniu to minimum, a dwa tygodnie bez ani jednej już dają do myślenia.

Jest też druga strona. W kawalerkach po dwutysięcznym roku, w dwupokojowych i na wybranych osiedlach przy trzypokojowych ruch jest z natury duży niezależnie od ceny. Tam sama liczba prezentacji mówi mniej i trzeba patrzeć uważniej na to, kto konkretnie przychodzi.

Ursynów, czyli osiemset tysięcy, które skończyło się na osiemset czterdzieści pięć

Klientka chciała wystawić mieszkanie na Ursynowie za osiemset tysięcy, bo tyle jej wychodziło z ogłoszeń w okolicy. Z danych transakcyjnych wychodziło nam więcej, więc wystawiliśmy wyżej.

Pierwszej oferty nie domknęliśmy, ponieważ kupujący chciał wpłacić zaliczkę zamiast zadatku, a to jest różnica decydująca o tym, czy druga strona ma cokolwiek do stracenia. Mieszkanie sprzedało się później, za osiemset czterdzieści pięć tysięcy.

To jest czterdzieści pięć tysięcy powyżej kwoty, od której klientka chciała zacząć. Gdyby wystawiła za osiemset, pierwszy kupujący zacząłby negocjacje właśnie od tej liczby w dół.

Dlaczego trzy agencje podają trzy różne liczby

Jest jeszcze jedna rzecz, o której w branży rzadko mówi się głośno, więc powiemy ją tutaj. Sprzedający pyta trzy agencje i wybiera tę, która da najwyższą wycenę. Agencje szybko się nauczyły, że żeby zdobyć ofertę, trzeba podać liczbę wyższą niż konkurencja. Potem przez kolejne miesiące te same osoby dzwonią i namawiają na obniżki.

Nie wiemy, po co agencje licytują się w cenie, za jaką są w stanie sprzedać. Dla nas to strata czasu, pieniędzy i złudne nadzieje dawane klientowi. Dlatego jeżeli w okolicy transakcje idą po osiemnaście tysięcy za metr, a ktoś oczekuje dwudziestu dwóch, mówimy o tym na pierwszym spotkaniu, nie po trzech miesiącach.

Największy czynnik cenowy nie jest liczbą

Piętro, winda, balkon, kuchnia z oknem i uregulowany grunt to są rzeczy, które da się dodać i odjąć. Konkurencja je zna, portale je znają, dobre AI też je dziś policzy.

Rzecz, która przez czternaście lat pracy z klientami zaskoczyła nas najbardziej, w żadnej tabelce nie występuje. To jest przygotowanie mieszkania do sprzedaży. Kolor ścian, oświetlenie, czystość, brak rzeczy osobistych. Ludzie oglądają mieszkania po pracy, czyli w dużej części roku wtedy, kiedy słońce już zaszło.

Mieliśmy w jednym bloku, na tym samym piętrze, dwie sprawy obok siebie. Mieszkanie bez balkonu, czyli z minusem wartym kilka procent, ale przygotowane i porządnie sfotografowane, sprzedało się w miesiąc. Sąsiednie, większe i bez tej wady, czekało pięć miesięcy. Tabelka przegrała.

Liczba prezentacji powie Wam, czy cena jest dobra. Nie powie natomiast, czy zrobiliście wszystko, żeby ta cena miała szansę się obronić.

Jeżeli planujecie sprzedaż mieszkania, listę rzeczy do przygotowania przed wystawieniem zebraliśmy w bezpłatnym miniporadniku „Zanim wystawisz mieszkanie”. Zamówicie i pobierzecie go na azestates.pl/miniporadnik.

Jak sprzedać mieszkanie ze spadku. Od czego zacząć

Mieszkanie odziedziczone można sprzedać na normalnych zasadach, tylko zanim w ogóle pomyślisz o zdjęciach, potrzebujesz dwóch dokumentów. Pierwszy potwierdza, że to Ty dziedziczysz, czyli postanowienie sądu o stwierdzeniu nabycia spadku albo akt poświadczenia dziedziczenia sporządzony u notariusza. Drugi to zaświadczenie z urzędu skarbowego o tym, że podatek od spadku został zapłacony, że został pobrany albo że w ogóle się nie należał. Bez tych dwóch papierów notariusz nie zrobi aktu, choćby kupujący stał obok z gotówką.

Piszę o tym w tej kolejności celowo, bo to jest najczęstszy błąd przy takiej sprzedaży. Ludzie robią zdjęcia, wystawiają ogłoszenie, znajdują kupującego, a dopiero potem orientują się, że sprawa spadkowa stoi w miejscu. Wtedy albo kupujący czeka kilka miesięcy, albo odchodzi. Zwykle odchodzi.

Postanowienie sądu czy notariusz

Masz dwie drogi do tego samego celu.

Akt poświadczenia dziedziczenia u notariusza jest szybszy. Warunek jest taki, że wszyscy spadkobiercy są zgodni co do tego, kto i w jakiej części dziedziczy, i wszyscy stawią się u notariusza. Przy zgodnej rodzinie da się to załatwić w jeden dzień.

Postanowienie sądu jest drogą na wypadek, gdy zgody nie ma, gdy ktoś jest nieznany z miejsca pobytu albo gdy w sprawie jest element, którego notariusz nie ruszy. Tu terminów nie podam, bo zależą od sądu i od tego, co dzieje się w rodzinie. Powiem tylko, że to potrafi trwać dłużej niż cała reszta sprzedaży razem wzięta.

Jeżeli w sprawie pojawia się wątek zagraniczny, na przykład spadkodawca mieszkał poza Polską albo część majątku jest za granicą, dokumentem może być europejskie poświadczenie spadkowe. To rzadka sytuacja, ale jeśli Cię dotyczy, warto o niej wiedzieć wcześniej niż w kancelarii notarialnej.

Zaświadczenie z urzędu skarbowego, o którym prawie nikt nie pamięta

To jest dokument, który zatrzymuje najwięcej transakcji spadkowych, i to dosłownie w ostatnim tygodniu.

Przy zbywaniu rzeczy i praw nabytych tytułami objętymi podatkiem od spadków i darowizn notariusz potrzebuje zaświadczenia naczelnika urzędu skarbowego. Podstawą jest art. 19 ust. 6 ustawy o podatku od spadków i darowizn. Zaświadczenie może stwierdzać, że podatek zapłacono, że go pobrano albo że w danej sytuacji się nie należał, i każda z tych treści jest w porządku.

Dwie rzeczy, które warto zapamiętać. Po pierwsze, to samo dotyczy mieszkania z darowizny, więc jeżeli dostałeś lokal od rodziców, jesteś w tej samej sytuacji co spadkobierca. Po drugie, urząd potrzebuje czasu, a wniosek składa się dopiero wtedy, gdy sprawa spadkowa jest zakończona. To jest kolejny powód, żeby zacząć od papierów, nie od ogłoszenia.

Kiedy spadkobierców jest kilku

Tu zaczyna się część, w której najczęściej rozmawiam z ludźmi najdłużej.

Żeby sprzedać całe mieszkanie, muszą zgodzić się wszyscy współwłaściciele. Jeden brat, który nie odbiera telefonu, wystarczy, żeby transakcja stała w miejscu.

Prawo daje dwa wyjścia z tej sytuacji i uczciwie powiem, jak wyglądają w praktyce.

Możesz sprzedać swój udział bez zgody pozostałych. Formalnie wolno, praktycznie prawie nikt takiego udziału nie kupi za rozsądne pieniądze, bo kupujący wchodzi w cudzy konflikt rodzinny i nie może sam decydować o mieszkaniu. Jeżeli ktoś się zgłasza, zwykle proponuje cenę, która wygląda jak połowa tego, co powinna.

Możesz też żądać zniesienia współwłasności. To działa i bywa jedynym wyjściem, tylko że jest to droga sądowa, więc znowu wracamy do pytania o czas.

Powiem to wprost, bo widziałem to wiele razy. Najtańszą i najszybszą opcją prawie zawsze jest dogadanie się w rodzinie przed pójściem do notariusza, nawet jeżeli oznacza to, że ktoś dostanie trochę więcej, niż mu się wydaje sprawiedliwe. Rok w sądzie kosztuje więcej niż ta różnica.

Podatek, czyli jedyna dobra wiadomość w tym tekście

Przy sprzedaży mieszkania przed upływem pięciu lat od nabycia płaci się dziewiętnaście procent podatku dochodowego od dochodu, a nie od ceny. Przy spadku ta zasada działa jednak inaczej, i to na Twoją korzyść.

Pięć lat liczy się od nabycia albo wybudowania nieruchomości przez spadkodawcę, a nie od dnia, w którym odziedziczyłeś. Jeżeli rodzice kupili to mieszkanie dwadzieścia lat temu, termin minął dawno i podatku dochodowego przy sprzedaży nie będzie, choćbyś sprzedawał miesiąc po sprawie spadkowej.

To jest różnica, na której ludzie potrafią stracić kilkadziesiąt tysięcy złotych z czystej ostrożności, bo czekają pięć lat z mieszkaniem, którego nie muszą trzymać ani dnia.

Podatek od czynności cywilnoprawnych, czyli te dwa procent, płaci kupujący, nie Ty. Warto przy tym wiedzieć jedno, bo bywa argumentem w rozmowie o cenie. Kupujący swoje pierwsze mieszkanie może być z tego podatku zwolniony, a udział do połowy, który sam kiedyś dostał w spadku, tego zwolnienia mu nie odbiera.

Zastrzegam wyraźnie, że to są zasady ogólne. Twoja sytuacja może mieć szczegóły, których z artykułu nie widać, więc przed sprzedażą potwierdź to u doradcy podatkowego albo u notariusza. My też tak robimy.

Reszta papierów jest już zwyczajna

Poza dokumentem spadkowym i zaświadczeniem z urzędu skarbowego potrzebujesz tego samego, co przy każdej innej sprzedaży. Odpis z księgi wieczystej, jeżeli jest, zaświadczenie o braku zaległości ze wspólnoty albo ze spółdzielni, zaświadczenie o braku osób zameldowanych oraz świadectwo charakterystyki energetycznej. Większość tego dostaniesz w kilka dni i to jest najmniejszy problem w całej sprawie.

Jest jeszcze drobiazg z ostatnich lat, który potrafi zatrzymać akt w dniu podpisania. Obie strony muszą mieć na czas czynności notarialnych niezastrzeżony numer PESEL. Jeżeli kiedyś zastrzegłeś swój, żeby nikt nie wziął na Ciebie kredytu, i bardzo słusznie, to cofnij zastrzeżenie na dzień aktu.

Dlaczego czytamy papiery do końca

Sprzedawaliśmy kiedyś mieszkanie, a kupujący chcieli przy okazji wziąć do niego garaż. Wszystko się zgadzało, ludzie byli dogadani, i wtedy zajrzeliśmy w dokumenty garażu.

Okazało się, że od dziesięciu lat była na niego wyłącznie umowa przedwstępna z deweloperem. Nie akt, nie przeniesienie własności. W umowie nie było przy tym wskazanej daty końcowej wezwania do przeniesienia własności, za to było napisane, że całość ceny została zapłacona. Człowiek zapłacił dekadę wcześniej, korzystał z garażu, był przekonany, że jest jego, i co do pieniędzy miał rację, a co do własności nie.

Dało się to naprawić, tylko trzeba było usiąść z deweloperem i spisać nową umowę przedwstępną, tym razem z datą. Zapamiętaj z tej historii jedno zdanie. „Zapłacone” i „moje” to nie zawsze to samo, a przy spadku ta różnica wychodzi częściej niż gdziekolwiek indziej, bo nikt już nie zapyta zmarłego, jak to naprawdę było.

Od czego zacząć jutro

Jeżeli mieszkanie jest ze spadku, a Ty myślisz o sprzedaży, zrób najpierw jedną rzecz. Ustal, czy sprawa spadkowa jest zakończona, i jeżeli nie jest, umów wszystkich spadkobierców u notariusza albo złóż wniosek do sądu. Wszystko inne, cena, zdjęcia, ogłoszenie i prezentacje, poczeka i nic na tym nie straci. Sprawa spadkowa nie poczeka, bo ona jedna nie zależy od Ciebie.

Jeżeli sprzedajesz mieszkanie pierwszy raz, przygotowaliśmy bezpłatny miniporadnik „Zanim wystawisz mieszkanie”. Zamówicie go na azestates.pl/miniporadnik.

Podatek od sprzedaży mieszkania. Kiedy naprawdę trzeba go zapłacić

Podatek od sprzedaży mieszkania płaci się wtedy, kiedy sprzedajecie je przed upływem pięciu lat, i wynosi dziewiętnaście procent, tylko że nie od ceny, którą dostaliście, lecz od dochodu, czyli od tego, co Wam z tej ceny realnie zostało ponad koszty nabycia. Umówmy się, większość rozmów o tym podatku psuje się na dwóch rzeczach: ludzie liczą pięć lat od złego dnia i zakładają, że dziewiętnaście procent pójdzie od całej kwoty z aktu. Obie pomyłki potrafią kosztować kilkadziesiąt tysięcy złotych, więc warto poświęcić im dziesięć minut, zanim ustalicie termin u notariusza.

Pięć lat liczy się od końca roku, nie od dnia zakupu

To jest miejsce, w którym myli się prawie każdy. Termin nie biegnie od daty aktu notarialnego, tylko od końca roku kalendarzowego, w którym mieszkanie nabyliście albo wybudowaliście. Kupiliście mieszkanie w marcu 2021 roku, więc pięć lat zaczęło się liczyć dopiero od stycznia 2022 i skończy się z końcem 2026. Sprzedaż w listopadzie 2026 jest jeszcze objęta podatkiem, sprzedaż w styczniu 2027 już nie, mimo że w potocznym rozumieniu „minęło pięć lat” dużo wcześniej.

Powiem wprost, bo to jedyna praktyczna rada z całego tekstu, która potrafi zostawić pieniądze w Waszej kieszeni: pytamy o datę nabycia na pierwszym spotkaniu, jeszcze przed rozmową o cenie. Jeżeli okazuje się, że do końca terminu zostały trzy albo cztery miesiące, rozmawiamy o tym, czy da się przesunąć sam akt przenoszący własność, bo liczy się data sprzedaży, a nie data umowy przedwstępnej ani moment wystawienia oferty. Czasem się nie da, bo kupujący ma swój termin i swoje finansowanie. Kiedy się da, to jest najtańsza rzecz, jaką można zrobić dla wyniku całej transakcji.

Dziewiętnaście procent idzie od dochodu, nie od ceny

Podstawą opodatkowania jest różnica między przychodem ze sprzedaży a udokumentowanymi kosztami nabycia, powiększonymi o nakłady, które zwiększyły wartość mieszkania i które da się wykazać fakturami. Mieszkanie kupione za sześćset tysięcy i sprzedane za siedemset pięćdziesiąt tysięcy nie daje podatku od siedmiuset pięćdziesięciu, tylko od stu pięćdziesięciu tysięcy dochodu, a i tę kwotę zmniejszają udokumentowane nakłady.

Słowo „udokumentowane” jest tu najważniejsze. Remont zrobiony na fakturę liczy się do kosztów, remont zrobiony za gotówkę bez papieru nie liczy się wcale, choćby zmienił mieszkanie nie do poznania. Dlatego przy mieszkaniach, które ktoś kupił niedawno i zdążył wyremontować, prosimy o zebranie faktur wcześniej, a nie w kwietniu następnego roku, kiedy połowa z nich zdążyła już gdzieś zniknąć.

PIT-39 składa się także wtedy, gdy podatku nie ma

Sprzedaż przed upływem pięciu lat trzeba rozliczyć w zeznaniu PIT-39, i robi się to nawet wtedy, kiedy wyszła strata albo kiedy zamierzacie skorzystać z ulgi mieszkaniowej. Brak podatku do zapłaty nie oznacza braku obowiązku złożenia zeznania. Zeznanie składa się do 30 kwietnia roku następującego po roku sprzedaży i w tym samym terminie płaci się podatek, jeżeli wyszedł.

Ulga mieszkaniowa działa, tylko nie tak prosto, jak brzmi

Ulga mieszkaniowa pozwala nie zapłacić podatku, jeżeli pieniądze ze sprzedaży wydacie na własne cele mieszkaniowe w ciągu trzech lat, licząc od końca roku, w którym doszło do sprzedaży. Tani chwyt marketingowy brzmiałby teraz „kupujecie kolejne mieszkanie i podatku nie ma”, tylko że tak to nie działa.

Zwolnienie liczy się według ustawowej proporcji wydatków do przychodu, więc wydanie części pieniędzy zwalnia z części podatku, a nie z całości. Do tego nie każdy wydatek mieszkaniowy i nie każda spłata kredytu spełniają warunki ustawy, a szczegóły potrafią zależeć od tego, kiedy kredyt został zaciągnięty i na co. Przy większych kwotach to jest moment na rozmowę z doradcą podatkowym, a nie na wnioski z forum internetowego.

Mieszkanie ze spadku liczy się inaczej i zwykle na Waszą korzyść

Przy nieruchomości odziedziczonej pięcioletni termin liczy się nie od momentu, w którym przyjęliście spadek, tylko od nabycia albo wybudowania nieruchomości przez spadkodawcę. W praktyce oznacza to, że mieszkanie po rodzicach, którzy mieszkali w nim od trzydziestu lat, sprzedajecie zwykle bez podatku dochodowego, nawet jeżeli formalności spadkowe zakończyły się w zeszłym miesiącu.

Ta zasada bywa dla ludzi zaskoczeniem w obie strony. Część sprzedających odkłada sprzedaż o rok czy dwa w przekonaniu, że muszą odczekać swoje pięć lat, i traci ten czas bez powodu. Cała reszta formalności przy spadku jest za to naprawdę czasochłonna, o czym piszemy osobno.

Podatek od czynności cywilnoprawnych płaci kupujący

Przy sprzedaży mieszkania z rynku wtórnego dwa procent podatku od czynności cywilnoprawnych obciąża kupującego, nie Was. Liczy się go od wartości rynkowej nieruchomości, a nie automatycznie od kwoty wpisanej do aktu, więc zaniżanie ceny w akcie nie jest sprytnym sposobem na oszczędność, tylko prostą drogą do postępowania w urzędzie skarbowym.

Warto o tym wiedzieć z jednego powodu praktycznego. Kupujący, który nie policzył sobie tych dwóch procent, potrafi wrócić do rozmowy o cenie tydzień przed aktem, kiedy nagle zaczyna mu brakować kilkunastu tysięcy. Przy naszych transakcjach przechodzimy przez pełny rachunek kosztów kupującego jeszcze przed umową przedwstępną, bo lepiej usłyszeć trudne pytanie na początku niż stracić kupującego na finiszu.

Trzy pytania, które zadajemy, zanim porozmawiamy o cenie

Przy sprzedaży nieruchomości podatek nie jest tematem na koniec, tylko jedną z rzeczy, które ustawiają cały harmonogram, więc pytamy o to na samym początku.

Pierwsze pytanie brzmi: w którym roku weszliście w posiadanie tego mieszkania i w jaki sposób, bo zakup, darowizna i spadek liczą się inaczej. Drugie: czy w ciągu najbliższych trzech lat planujecie kupić coś dla siebie, bo od tego zależy, czy w ogóle warto rozmawiać o uldze mieszkaniowej. Trzecie: czy macie faktury za remont, jeżeli mieszkanie było kupione niedawno i zdążyło przejść przez ekipę.

Umówmy się, żadne z tych pytań nie brzmi jak rozmowa o nieruchomościach i część właścicieli patrzy wtedy na nas zdziwiona. Powód jest prosty. Termin aktu notarialnego i decyzja o tym, czy sprzedajemy teraz, czy po Nowym Roku, potrafią być warte więcej niż wynegocjowane dziesięć tysięcy różnicy w cenie, a to jest jedyna część rachunku, na którą naprawdę mamy wpływ przed wystawieniem oferty.

Czego ten tekst nie załatwia

To jest opis zasad ogólnych, przygotowany po to, żebyście wiedzieli, o co pytać, i nie jest poradą podatkową w Waszej konkretnej sprawie. Przepisy mają wyjątki, sprzedaż w ramach działalności gospodarczej rządzi się osobnymi regułami, a przy uldze mieszkaniowej i przy nieruchomościach nabytych częściami szczegóły potrafią zmienić wynik. Przy każdej kwocie, która robi różnicę w Waszym budżecie, warto zapytać doradcę podatkowego albo urząd skarbowy o interpretację.

Jeżeli planujecie sprzedaż i chcecie wiedzieć, co przygotować, zanim mieszkanie w ogóle trafi do ogłoszenia, zebraliśmy to w bezpłatnym miniporadniku „Zanim wystawisz mieszkanie”. Zamówicie go na azestates.pl/miniporadnik.

Jak sprzedać mieszkanie z kredytem hipotecznym?

Mieszkanie z kredytem sprzedaje się normalnie i nie potrzebujesz do tego niczego nadzwyczajnego. Kredyt spłaca się z ceny sprzedaży, bank wydaje zgodę na wykreślenie hipoteki, a nadwyżka trafia na Twoje konto. Cała rzecz sprowadza się do trzech dokumentów z banku oraz do jednego mechanizmu przy akcie notarialnym, o którym większość sprzedających słyszy pierwszy raz dopiero u notariusza.

Umówmy się, hipoteka w dziale czwartym księgi wieczystej przeraża prawie każdego, kto pierwszy raz otwiera swoją księgę. Tymczasem większość mieszkań w Polsce ją ma albo miała, a około osiemdziesięciu procent transakcji na rynku idzie na kredyt, więc bank i tak współdecyduje o niemal każdej sprzedaży. Sam wpis jest procedurą do przeprowadzenia w trakcie sprzedaży i nie trzeba go usuwać, zanim się zacznie.

Czego nie odczytasz z księgi wieczystej

Kwota wpisana w dziale czwartym to suma zabezpieczenia, a nie Twoje dzisiejsze zadłużenie. Bank wpisuje ją z zapasem, żeby pokryć odsetki i koszty, więc potrafi być wyraźnie wyższa od tego, co realnie zostało do spłaty. Ile zostało naprawdę, powie wyłącznie bank i zawsze na konkretny dzień, bo z każdą ratą ta liczba się zmienia.

Mówię o tym na samym początku, ponieważ kupujący czytają księgę wieczystą i część z nich wyciąga z działu czwartego wnioski o Twojej sytuacji finansowej. Kwota zabezpieczenia bywa nawet o połowę wyższa od realnego salda, więc na tej podstawie nie da się ocenić ani tego, ile zostało do spłaty, ani tego, jak bardzo sprzedającemu się śpieszy.

Czy trzeba spłacić kredyt przed sprzedażą mieszkania

Nie trzeba i w większości przypadków nie ma to sensu. Spłata następuje z pieniędzy kupującego w dniu rozliczenia transakcji, więc sprzedający nie musi wykładać własnych środków ani brać kredytu gotówkowego na zamknięcie hipotecznego. Widzimy takie pomysły dość regularnie i prawie zawsze kończą się tym, że sprzedający dokłada odsetki do sytuacji, która i tak rozwiązałaby się sama przy akcie.

Nie trzeba też czekać z wystawieniem mieszkania, aż hipoteka zniknie z księgi. Wykreślenie robi sąd już po transakcji, więc czekanie na nie przed sprzedażą oznaczałoby czekanie na zdarzenie, które bez sprzedaży w ogóle nie nastąpi.

Trzy dokumenty i ani jednego więcej

Zaświadczenie o wysokości zadłużenia podaje dokładną kwotę potrzebną do całkowitej spłaty na wskazany dzień oraz numer rachunku technicznego, na który te pieniądze mają trafić. To jest ten papier, który zamienia rozmowę o hipotece w jedną konkretną liczbę.

Promesa to pisemne zobowiązanie banku, że po wpłynięciu tej kwoty wyda on bezwarunkową zgodę na wykreślenie hipoteki. Bardzo często oba te elementy stoją na jednym dokumencie, więc kiedy piszesz albo dzwonisz do banku, proś od razu o zaświadczenie o zadłużeniu razem z promesą. Załatwisz to jednym pismem zamiast dwoma, a przy części banków oszczędzisz też drugą opłatę.

List mazalny dostajesz dopiero po akcie, kiedy bank zaksięguje ostatnią spłatę, co trwa zwykle dwa do trzech tygodni. To zgoda banku, na podstawie której składa się do sądu wieczystoksięgowego wniosek o wykreślenie hipoteki na formularzu KW-WPIS, razem z opłatą. Zajmuje się tym już zwykle nowy właściciel, bo to jego księga.

Żeby te trzy nazwy się nie pomyliły. Zaświadczenie mówi, ile trzeba zapłacić. Promesa mówi, że po zapłacie bank wyda zgodę. List mazalny jest tą zgodą. Sam wpis znika z księgi dopiero po decyzji sądu i bywa to kilka tygodni, czasem kilka miesięcy po transakcji, co przy sprzedaży nie ma już żadnego znaczenia praktycznego.

Mechanizm przy akcie, dzięki któremu nikt nie musi nikomu ufać

Tu jest sedno i tu sprzedający gubią się najczęściej, bo wyobrażają sobie, że dostaną całą cenę na konto i sami pobiegną spłacić kredyt.

Wygląda to inaczej. Część ceny odpowiadająca Twojemu zadłużeniu idzie bezpośrednio na rachunek techniczny w Twoim banku, a dopiero nadwyżka trafia na Twoje konto. Tych pieniędzy w ogóle nie dotykasz i o to właśnie chodzi. Kupujący oraz jego bank mają pewność, że hipoteka zostanie spłacona co do złotówki, Ty masz pewność, że nikt nie musi wierzyć Ci na słowo, a notariusz zapisuje całą tę kolejność w akcie razem z terminami.

Przy transakcji kredytowej dochodzi jeszcze jedno. Kupujący płaci z kredytu, więc pieniądze wpływają po uruchomieniu jego kredytu, a nie w dniu podpisania aktu. Dlatego wydanie mieszkania ustawiamy po wpłynięciu całości środków, nie po samym podpisie. Przy sprzedaży, którą zamknęliśmy w połowie sierpnia na warszawskim Ursynowie, sprzedający wyjechali na wakacje dzień po akcie właśnie dlatego, że wydanie mieszkania było spięte z wpływem pieniędzy. Cała transakcja zamknęła się w dwa miesiące od umowy przedwstępnej, mimo że przedwstępna była spisana na trzy, ponieważ zdolność kupujących sprawdziliśmy jeszcze przed jej podpisaniem.

Czego to jednak nie załatwia

Powiem wprost, bo inaczej ten tekst byłby reklamą, a nie poradnikiem. Kredyt na mieszkaniu wydłuża i komplikuje kalendarz. Bank potrzebuje czasu na zaświadczenie i promesę, zwykle od kilku dni do dwóch tygodni, a te dokumenty mają swoją datę ważności, więc wystawione za wcześnie trzeba brać drugi raz. Do tego bank pobiera za nie opłatę.

Sytuacja robi się naprawdę trudna wtedy, kiedy zadłużenie przekracza cenę, jaką realnie da się uzyskać za mieszkanie. Wtedy różnicę trzeba dopłacić z własnych środków przed aktem albo równolegle z nim, i to jest rozmowa, którą lepiej odbyć z bankiem na samym początku, zanim ktokolwiek zacznie oglądać mieszkanie. Wolimy powiedzieć to sprzedającemu w pierwszym tygodniu współpracy niż na dwa dni przed notariuszem.

Warto też sprawdzić w swojej umowie kredytowej, czy przy wcześniejszej całkowitej spłacie bank nalicza prowizję, bo przy części starszych umów taki zapis istnieje i potrafi zaskoczyć na ostatniej prostej.

Od czego zacząć w praktyce

Zamów w banku zaświadczenie o zadłużeniu razem z promesą, ale dopiero wtedy, gdy masz kupującego oraz znany termin aktu, żeby dokumenty nie straciły ważności. Sprawdź umowę kredytową pod kątem prowizji za wcześniejszą spłatę. Otwórz swoją księgę wieczystą i przeczytaj dział trzeci uważniej niż czwarty, bo to tam siedzą wpisy, które naprawdę potrafią zatrzymać sprzedaż, takie jak służebność albo dożywocie.

Hipoteka wygląda groźnie i jest przy tym jedną z najbardziej rutynowych rzeczy, jakie zdarzają się przy sprzedaży mieszkania. O powodzeniu decyduje kalendarz i kolejność zdarzeń, czyli to, kiedy występujesz do banku i kiedy podpisujesz przedwstępną.

Jeżeli sprzedajesz mieszkanie pierwszy raz, zebraliśmy całą kolejność zdarzeń, dokumenty i pułapki w bezpłatnym miniporadniku „Zanim wystawisz mieszkanie”. Zamówicie i pobierzecie go na azestates.pl/miniporadnik.

Ile trwa sprzedaż mieszkania?

Jeżeli sprzedajesz sam, policz na pięć do sześciu miesięcy. Z agencją, która pilnuje tego od pierwszego dnia, średnia wychodzi poniżej dwóch. Różnica nie bierze się z magii ani z większego szczęścia, tylko z tego, kto szuka kupującego, jak szybko i czy rynek w ogóle wie, że mieszkanie jest na sprzedaż.

To są liczby z naszej praktyki, nie z ogólnej statystyki rynku, więc od razu powiem, na czym stoją.

Skąd się bierze różnica między dwoma a sześcioma miesiącami

Sprzedający, który zaczyna od zera, wystawia ogłoszenie na portalu i czeka, aż ktoś je znajdzie. Jeżeli chce dołożyć do tego reklamę w social mediach, tam również zaczyna od zera, bo świeżo uruchomiona kampania musi najpierw przejść fazę uczenia się, zanim algorytm zorientuje się, komu ją pokazywać. Przy jednym mieszkaniu i kilku tygodniach sama ta faza potrafi zjeść większość okazji.

U nas kampanie chodzą cały czas, na wielu ofertach naraz, więc są już skalibrowane. Nowe mieszkanie wchodzi do systemu, który wie, komu je pokazać, zamiast uczyć się tego od początku. Powiem wprost, bo to jedyny powód tej różnicy: nie pracujemy szybciej, tylko nie zaczynamy każdej sprzedaży od punktu zerowego.

Plan na dwa miesiące, plus minus jeden

Na pierwszym spotkaniu ustalamy z klientem cały plan na dwa miesiące, plus minus jeden, i mówimy wprost, co będzie się działo po drodze. Pierwsze dni po wystawieniu to szum, bo na nowe ogłoszenie rzucają się wszyscy niezależnie od ceny, więc wniosek o tym, czy cena jest trafiona, wyciągamy dopiero po miesiącu.

Jeżeli po miesiącu, przy dobrych zdjęciach i działającej kampanii, nie ma ani jednej prezentacji, cena jest za wysoka i wtedy schodzimy, zwykle o dwadzieścia tysięcy przy mieszkaniach w przedziale siedemset, osiemset tysięcy. Jeżeli prezentacji jest więcej niż trzy, cztery tygodniowo, cena była za niska i też trzeba ją skorygować, tylko w drugą stronę. Ten mechanizm ustalamy na starcie, więc obniżka nie wygląda potem na porażkę w połowie sprzedaży, skoro klient wiedział o niej, zanim jeszcze wystawiliśmy ogłoszenie.

Przykład z Poznania pokazuje, co się dzieje bez takiego planu. Właściciel mieszkania na Winogradach sprzedawał sam przez dwa miesiące, wystawił je za czterysta pięćdziesiąt tysięcy, a oferty, które dostawał, schodziły w okolice trzystu osiemdziesięciu, trzystu dziewięćdziesięciu. Zgłosił się do nas, podpisaliśmy wyłączność i przez dwa tygodnie mieszkanie szło wyłącznie w social mediach, potem przyszły dwie korekty ceny w odstępach kilku tygodni. Kupujący trafili ostatecznie nie z Otodomu ani Morizonu, tylko z kampanii na facebookowych grupach sprzedażowych, a transakcja zamknęła się na czterysta dwadzieścia siedem i pół tysiąca, czyli ponad trzydzieści tysięcy więcej, niż ten człowiek wyciągnął sam przez dwa miesiące.

Kiedy kupujący bierze kredyt, dolicz jeszcze dwa do trzech miesięcy

Znalezienie kupującego to połowa czasu. Druga połowa zależy od tego, czy kupujący płaci gotówką, czy bierze kredyt, i o tę różnicę prawie nikt nie pyta na starcie.

Przy kupującym gotówkowym akt notarialny da się umówić w ciągu tygodni, czasem dni, jeśli obie strony mają komplet dokumentów. W Poznaniu, o którym pisałem wyżej, notariusz przyjął nas dwa tygodnie po podpisaniu umowy przedwstępnej, bo kupujący płacili gotówką.

Przy kredycie rachunek wygląda inaczej. Sama weryfikacja nieruchomości i zdolności kredytowej zajmuje półtora do dwóch miesięcy. Do tego dochodzi podpisanie umowy kredytowej, akt końcowy u notariusza i wypłata z banku, która trwa od jednego dnia do dwóch tygodni, a mieszkanie zostaje wydane dopiero po niej. Licząc od umowy przedwstępnej, wychodzą dwa do trzech miesięcy.

Warto znać tę liczbę z góry, bo sama w sobie złą wiadomością nie jest. Sprzedający, który myśli, że po przyjęciu oferty zostało mu kilka tygodni, przeżywa te miesiące jako serię opóźnień. Sprzedający, który od początku wie, ile trwa procedura, przeżywa dokładnie to samo jako normalny przebieg sprawy. Dlatego u nas każdy kupujący kredytowy przechodzi bezpłatną weryfikację zdolności, zanim ktokolwiek cokolwiek podpisze, bo lepiej wiedzieć to na starcie niż po dwóch miesiącach czekania.

Dlaczego mieszkanie wiszące pół roku traci na wartości

Jest jeszcze jeden mechanizm, który wydłuża sprzedaż, a nikt go nie liczy jako kosztu czasu, tylko jako pecha.

Mieszkanie, które stoi na portalach pół roku, sprzedaje się później taniej, i nie dlatego, że rynek się zmienił, tylko dlatego, że wszyscy kupujący w okolicy zdążyli je już zobaczyć i odrzucić. Kupujący, który trafia na ofertę wiszącą od miesięcy, zakłada, że coś jest z nią nie tak, nawet jeśli jedynym problemem była zawsze cena. Drugiego podejścia z takim mieszkaniem praktycznie nie ma, bo świeżość ogłoszenia jest częścią jego wartości, a tej nie da się odtworzyć.

Dlatego w naszym planie nie ma miejsca na kilka miesięcy ciszy w oczekiwaniu, aż ktoś się zgłosi. Dwutygodniowe okna, progi liczby prezentacji i korekta ceny, zanim ogłoszenie zdąży się zestarzeć, robią w tej usłudze najwięcej roboty.

Ile więc realnie trwa sprzedaż

Jeżeli sprzedajesz sam, licz na pięć do sześciu miesięcy i pamiętaj, że każdy dodatkowy miesiąc ciszy działa przeciwko Tobie, nie neutralnie. Jeżeli sprzedajesz z nami, plan to dwa miesiące na znalezienie kupującego, plus minus jeden, a potem, przy kupującym kredytowym, kolejne dwa do trzech miesięcy na domknięcie transakcji, licząc od umowy przedwstępnej. Przy kupującym gotówkowym ten drugi etap potrafi zamknąć się w kilka tygodni.

Tani nie jest, powiem szczerze, bo prowizja to prowizja, ale różnica w czasie i w cenie końcowej zwykle pokrywa ją z nawiązką, a to akurat da się policzyć na kartce, zamiast wierzyć na słowo.

Jeżeli planujecie sprzedaż i chcecie wiedzieć, ile realnie może to potrwać przy Waszym mieszkaniu, zacznijcie od naszego bezpłatnego miniporadnika „Zanim wystawisz mieszkanie”. Trzydzieści siedem stron o tym, co zrobić, zanim ogłoszenie w ogóle pójdzie w świat. Zamówicie go tutaj: azestates.pl/miniporadnik, zostawiając imię, telefon i adres e-mail, a my wyślemy plik.

Najczęstszą przyczyną sprzedaży, która się przeciąga, jest cena ustawiona za wysoko na starcie. Po czym to poznać, opisujemy w tekście Czy moje mieszkanie jest za drogie.

Zadatek czy zaliczka przy sprzedaży mieszkania? To nie to samo

Zadatek i zaliczka brzmią podobnie, w codziennej rozmowie używa się ich zamiennie, a znaczą coś zupełnie innego. Krótka odpowiedź brzmi tak: zadatek zabezpiecza transakcję, zaliczka nie zabezpiecza niczego. Jeżeli sprzedajesz mieszkanie i ktoś proponuje Ci zaliczkę zamiast zadatku, to jest moment, w którym warto się zatrzymać.

Poniżej tłumaczę, na czym polega różnica, ile realnie kosztuje pomyłka i na jaki zapis w umowie uważać najbardziej.

Zadatek, czyli symetria, w której leży cała siła

Zadatek jest uregulowany w kodeksie cywilnym i ma jeden sens: obie strony mają coś do stracenia.

Działa to tak. Jeżeli kupujący wpłacił zadatek i się wycofa, traci go. Jeżeli wycofa się sprzedający, zwraca zadatek w podwójnej wysokości.

Zwróćcie uwagę, że to jest symetryczne, i właśnie w tej symetrii leży cała rzecz. Zadatek nie jest karą dla kupującego. Zadatek jest powodem, dla którego obie strony traktują umowę poważnie i pojawiają się u notariusza w umówionym terminie.

Zaliczka, czyli zdjęcie mieszkania z rynku za darmo

Zaliczka jest zwrotna. Kupujący wpłaca, a jak się rozmyśli, dostaje pieniądze z powrotem i rozchodzicie się bez żadnych konsekwencji.

Tylko że konsekwencje są, po jednej stronie. Zostajecie z mieszkaniem, które przez ten czas było zdjęte z rynku, i z miesiącem albo dwoma, których nikt Wam nie odda. Oferta wraca na portale ze stemplem tej, co komuś nie wyszła, a kolejni kupujący zaczynają się zastanawiać, co jest z nią nie tak.

Powiem wprost, bo to jest zasada, którą stosujemy bez wyjątków: u nas zaliczki nie stosujemy.

Nie jest to żaden rygoryzm. To jest wniosek z obserwacji, ile transakcji rozpada się na tym rynku. Około połowy negocjacji kończy się fiaskiem, a mniej więcej co piąta transakcja, która wydawała się już dogadana, i tak się rozsypuje. U nas takich sytuacji jest minimalnie, i nie dlatego, że mamy lepszych klientów, tylko dlatego, że zabezpieczamy transakcje papierami.

Historia z Ursynowa, czyli ile kosztuje powiedzenie „nie”

Mieszkanie na Ursynowie. Klientka chciała je wystawić za osiemset tysięcy, bo tyle jej wychodziło z ogłoszeń w okolicy. Z cen transakcyjnych wychodziło nam więcej, więc wystawiliśmy je za osiemset dziewięćdziesiąt.

Przyszła pierwsza oferta i tej transakcji nie zrobiliśmy, bo kupujący chciał wpłacić zaliczkę, a nie zadatek. Powiedzieliśmy „nie”.

Mieszkanie sprzedało się później innym kupującym, za osiemset czterdzieści pięć tysięcy, czyli o czterdzieści pięć tysięcy powyżej ceny, od której klientka w ogóle chciała zaczynać.

Ktoś powie, że ryzykowaliśmy. Ja to widzę odwrotnie. Kupujący, który nie chce wpłacić zadatku, to kupujący, który nie jest pewien, czy kupuje. Gdybyśmy wtedy przyjęli zaliczkę, mieszkanie stałoby zdjęte z rynku przez kolejne tygodnie, a my nie mielibyśmy żadnego zabezpieczenia.

Kiedy zadatek może być zwrotny

To jest częste pytanie, a odpowiedź trzeba rozłożyć na dwie części.

Co do zasady zadatek nie jest zwrotny. Na tym polega jego sens i po to się go w ogóle wpłaca.

Wyjątek przewiduje kodeks cywilny i dotyczy sytuacji, w której do umowy nie doszło z przyczyn niezależnych od obu stron, a żadna z nich niczego nie zawiniła. Wtedy zadatek zwraca się w zwykłej wysokości i nikt nikomu nie płaci podwójnie. Mówimy tu o zdarzeniach naprawdę losowych, takich jak pożar budynku między umową przedwstępną a aktem albo śmierć jednej ze stron.

Zapis, na który uważajcie najbardziej

Przy transakcjach kredytowych wraca prośba o zapis, zgodnie z którym jeżeli trzy banki odmówią kredytu, zadatek jest zwrotny. Brzmi rozsądnie i wiele osób się na to godzi.

Tylko że odmowa kredytu w trzech bankach nie jest zdarzeniem losowym. Zdolność kredytową buduje się latami. Składa się na nią forma zatrudnienia, staż, historia w BIK, inne zobowiązania i to, czy ktoś płacił raty w terminie. To nie jest pożar. To jest stan, w którym kupujący był już wtedy, kiedy podawał Wam rękę przy umowie przedwstępnej.

Policzcie, co się dzieje, kiedy taki zapis zadziała. Mieszkanie stoi zablokowane trzy miesiące, bo tyle trwa ścieżka kredytowa. Kto odda Wam ten czas? Kto odda czynsz za te trzy miesiące? Kto odda reputację oferty, która wraca na portale? Kupujący nie ryzykuje wtedy nic, a całe ryzyko bierze na siebie sprzedający.

Dlatego my rozwiązujemy ten problem gdzie indziej, czyli przed umową przedwstępną, a nie w jej treści. Każdy kupujący, który chce poważnie przystąpić do negocjacji, przechodzi u nas bezpłatną weryfikację zdolności kredytowej. Nie zdarzyło nam się jeszcze, żeby ktoś dostał odmowę po tym, jak nasz doradca dał mu wstępną decyzję pozytywną. Lepiej nie mieć problemu, niż mieć na niego paragraf.

Depozyt notarialny, czyli trzecia możliwość

Jest jeszcze rozwiązanie, o którym mówi się rzadko, a które warto znać: depozyt notarialny.

Pieniądze trafiają wtedy nie do sprzedającego, tylko na wyodrębniony rachunek depozytowy notariusza, a notariusz wypłaca je po spełnieniu warunków zapisanych w akcie. Rozwiązuje to sytuację, w której obie strony boją się zrobić pierwszy krok, bo kupujący nie chce płacić przed przeniesieniem własności, a sprzedający nie chce przenosić własności przed zapłatą.

Przy transakcjach bez kredytu, ze środków własnych kupującego, stosujemy go zawsze. Kosztuje, i to jest jego jedyny minus, ale przy cenie mieszkania w dużym mieście jest to ułamek procenta.

Co z tego wynika w praktyce

Jeżeli sprzedajecie mieszkanie i słyszycie propozycję zaliczki, poproście o zadatek i wytłumaczcie dlaczego. Uczciwy kupujący, który naprawdę chce kupić, nie ma z tym problemu. Ten, który ma, właśnie powiedział Wam o sobie coś ważnego.

Zastrzeżenie na koniec, bo to jest ważniejsze niż wygodna teza: opisuję tu zasady ogólne i własną praktykę. Konkretne zapisy w Waszej umowie ustala notariusz albo prawnik i to one, a nie ten artykuł, będą wiążące. Ten tekst nie jest poradą prawną.

Bezpłatny przewodnik

Zadatek, zaliczka i depozyt to jeden z rozdziałów przewodnika „Zanim wystawisz mieszkanie”, który napisałem dla osób sprzedających mieszkanie pierwszy raz. Znajdziecie w nim także to, od czego zacząć, czego szukać w papierach, skąd bierze się cena i checklistę dokumentów do wydrukowania.

Przewodnik jest bezpłatny. Żeby go dostać, wypełnijcie formularz kontaktowy na dole tej strony i w treści wiadomości wpiszcie jedno słowo: PRZEWODNIK. Odeślemy plik na podany adres e-mail, bez żadnych dalszych kroków.

Jeżeli planujecie sprzedaż i wolicie od razu porozmawiać, napiszcie w tym samym formularzu, o czym chcecie pogadać, a oddzwonimy. Rozmowa i wycena są bezpłatne i do niczego nie zobowiązują.

Zadatek rozstrzyga się dopiero wtedy, kiedy pojawi się kupujący, a to, czy się pojawi, zależy przede wszystkim od ceny. Jak ją sprawdzić po liczbie prezentacji, opisujemy w tekście Czy moje mieszkanie jest za drogie.

Jak zrobić zdjęcia mieszkania na sprzedaż

Ogłoszenia mieszkań przewija się dziś w kilka sekund. Zanim ktokolwiek przeczyta opis, metraż czy cenę, podejmuje decyzję na podstawie jednego zdjęcia — tego pierwszego. Jeśli ono nie zatrzyma, reszta ogłoszenia po prostu nie zostanie zobaczona.

Brzmi banalnie, a w praktyce jest to jeden z najczęściej lekceważonych elementów sprzedaży mieszkania.

Dlaczego pierwsze zdjęcie waży najwięcej

Kupujący nie ogląda Waszego mieszkania w oderwaniu od innych. Ogląda je obok kilkudziesięciu podobnych ofert w tej samej dzielnicy i w tym samym przedziale cenowym. Przy takim porównaniu ciemne, krzywe zdjęcie z telefonu przegrywa z porządnie zrobionym kadrem — nawet jeśli samo mieszkanie jest lepsze.

Efekt jest prosty: mniej kliknięć w ogłoszenie, mniej telefonów, mniej prezentacji, dłuższy czas sprzedaży. A im dłużej oferta wisi, tym częściej wraca pytanie o obniżkę ceny.

Co najczęściej psuje zdjęcia mieszkania

  • zdjęcia robione wieczorem albo przy sztucznym świetle — kolory robią się żółte, wnętrze wygląda na mniejsze
  • krzywe pionowe linie: framugi, szafy, narożniki ścian
  • bałagan i rzeczy osobiste w kadrze — kupujący ogląda wtedy Wasze życie zamiast mieszkania
  • zdjęcia z jednego rogu pokoju, bez pokazania całości
  • brak zdjęcia najmocniejszego atutu: widoku z okna, balkonu, jasnego salonu

Jak przygotować mieszkanie do zdjęć

  • umyć okna i fotografować w ciągu dnia, przy świetle dziennym
  • schować rzeczy z blatów, parapetów i podłogi — im mniej przedmiotów, tym większe wnętrze
  • zdjąć magnesy z lodówki, kosmetyki z łazienki, pranie z suszarki
  • ustawić meble tak, żeby dało się pokazać pokój w całości
  • lampy zapalać tylko w ciemnych pomieszczeniach — w pozostałych lepiej wypada samo światło dzienne

To nie wymaga remontu ani wydatków. Wymaga jednego popołudnia porządków przed sesją.

Zdjęcia mają pokazywać, a nie poprawiać

Jest granica, której nie warto przekraczać. Zdjęcie ma pokazać mieszkanie od najlepszej strony, ale ma je pokazać uczciwie. Mocno rozszerzony obiektyw, wycięte wady czy sztucznie podbita jasność kończą się zawsze tak samo — kupujący przychodzi na prezentację, widzi co innego niż na zdjęciach i traci zaufanie do całej oferty.

Takie rozczarowanie kosztuje więcej niż słabe zdjęcia, bo psuje rozmowę, zanim ta się na dobre zacznie.

Jak robimy to u nas

U nas zdjęcia od profesjonalnego fotografa to standard, jeszcze zanim ogłoszenie gdziekolwiek pójdzie. Nie jest to nic nadzwyczajnego — po prostu traktujemy to jako część przygotowania mieszkania do sprzedaży, a nie jako dodatek.

Kolejność też ma znaczenie. Najpierw sprawdzamy stan prawny mieszkania, potem robimy zdjęcia, a dopiero z gotowym materiałem wychodzimy do kupujących. Przez pierwsze dwa tygodnie sprzedajemy mieszkanie w social mediach — u nas prawie 40% mieszkań znajduje kupującego właśnie tam, zanim trafi na portale. Bez dobrych zdjęć ten etap po prostu nie działa.

Czy zdjęcia mieszkania można zrobić telefonem

Można i czasem wychodzi to znośnie, tylko że przy sprzedaży nieruchomości trzy rzeczy psują się prawie zawsze. Okno robi się białą plamą, bo aparat ustawia jasność pod wnętrze i wszystko za szybą znika, razem z widokiem, za który ktoś przy zakupie dopłacił kilkadziesiąt tysięcy. Kadr z ręki, w pionie, pokazuje jeden róg pokoju, więc kupujący nie wie, jak pomieszczenie jest ułożone, i zakłada najgorsze. Pora dnia jest najgorsza z możliwych, bo zdjęcia od właścicieli powstają wieczorem, po pracy, kiedy człowiek ma na to czas.

Powiem wprost, jak to sprawdzić u siebie. Nie pytajcie, które zdjęcie jest ładniejsze. Pytajcie, na które z nich kliknęlibyście, przewijając portal o dwudziestej drugiej wieczorem.

Ile zdjęć powinno mieć ogłoszenie mieszkania

Około dwudziestu. Tyle wystarcza i tyle człowiek jest w stanie obejrzeć, zanim się znudzi. Mniej wygląda, jakby coś było ukrywane, a przy większej liczbie i tak nikt nie przewinie do końca.

Ważniejsze od liczby jest to, kto o zdjęciach decyduje, i tu właściciele najczęściej robią sobie krzywdę. O tym, które kadry wchodzą do ogłoszenia i w jakiej kolejności, decyduje fotograf, nie sprzedający i nie agencja.

Kto decyduje, kiedy robimy sesję

Też fotograf, i brzmi to jak fanaberia dokładnie do momentu, w którym zrozumie się, od czego to zależy. Od ekspozycji okien, bo mieszkanie z oknami na zachód wygląda najlepiej o zupełnie innej porze niż to z oknami na wschód. Od piętra, bo z drugiego widać co innego niż z dziesiątego. Od tego, co stoi za oknem i w jakim świetle sąsiedztwo wygląda znośnie. Od pory roku.

My tego terminu nie ustalamy i nie ustala go właściciel. Zostawiamy to fotografowi, bo on to widzi, a my nie.

Osiem na dziesięć prezentacji od października do marca odbywa się po ciemku

Policzyliśmy to sobie w biurze, bo chcieliśmy wiedzieć, o czym mówimy. Wzięliśmy nasze realne okno prezentacyjne, czyli dni robocze od szesnastej do dwudziestej oraz soboty, i zestawiliśmy je z godzinami zachodu słońca w Warszawie przez cały rok. Blisko połowa prezentacji w dni robocze wypada po zachodzie słońca, a od października do marca ponad osiem na dziesięć.

Zdjęcia można zrobić w słońcu, bo o dniu i godzinie sesji decyduje fotograf. Prezentacji nie przełożycie na czerwiec, bo kupujący przychodzą po pracy. W listopadzie o osiemnastej w Waszym mieszkaniu nie ma światła z okna, nie ma widoku i nie ma zieleni. Jest to, co dają Wasze żarówki i kolor Waszych ścian, i na tej podstawie ktoś podejmuje decyzję o kilkuset tysiącach złotych.

Zanim zrobicie zdjęcia, sprawdźcie papiery

Warto zacząć od stanu prawnego, bo to on decyduje, czy sprzedaż pójdzie gładko:

Chcecie wiedzieć, jak wypada Wasze mieszkanie?

Napiszcie do nas — spojrzymy na Wasze mieszkanie i powiemy, co poprawić przed sprzedażą. Wycena i strategia sprzedaży są u nas bezpłatne.

Zgłoś nieruchomość

Zdjęcia i cena działają na siebie nawzajem. Jeżeli mieszkanie stoi mimo porządnych zdjęć, następne pytanie brzmi, czy cena nie jest za wysoka, i piszemy o tym w tekście Czy moje mieszkanie jest za drogie.

Pełna (odrębna) własność mieszkania — najmocniejsze prawo przy sprzedaży

Nie każde mieszkanie sprzedaje się tak samo łatwo, nawet jeśli metraż, stan i lokalizacja są podobne. Często decyduje o tym coś, na co właściciele w ogóle nie zwracają uwagi: rodzaj prawa do lokalu.

Czym jest pełna, odrębna własność

To najmocniejsze prawo, jakie możecie mieć do mieszkania. Na własność macie sam lokal, a do tego udział w gruncie pod budynkiem i w częściach wspólnych. Mieszkanie ma też obowiązkowo własną księgę wieczystą.

Wszystkie nowe mieszkania od deweloperów mają dzisiaj dokładnie taki status.

Dlaczego sprzedaje się najlepiej

Kupujący nie ma żadnych znaków zapytania co do gruntu, a bank bez problemu udziela kredytu. Mniej pytań i mniej ryzyka po stronie kupującego oznacza w praktyce szybszą decyzję i mniejszą presję na obniżkę ceny.

Jeśli macie spółdzielcze prawo do lokalu

Spółdzielcze prawo można przekształcić w pełną własność. Po przekształceniu dochodzą Wam udziały w gruncie i w częściach wspólnych, a mieszkanie zyskuje własną księgę wieczystą.

Czy warto to zrobić przed sprzedażą? Bywa, że różnica w cenie jest na tyle duża, że koszt przekształcenia zwraca się z nawiązką. Bywa też, że lepiej sprzedać od razu i nie przedłużać procesu. Zależy to od budynku, kosztu przekształcenia i sytuacji na lokalnym rynku.

Od czego zacząć

Od sprawdzenia, jakie prawo faktycznie macie i w jakim stanie jest grunt pod budynkiem. Dopiero mając te dwie informacje, można sensownie policzyć, czy przekształcenie się opłaca.

Chcecie wiedzieć, ile realnie warte jest Wasze mieszkanie przy Waszym stanie prawnym? Napiszcie do nas — sprawdzimy to razem. Wycena i strategia sprzedaży są u nas bezpłatne.

Zgłoś nieruchomość i odbierz bezpłatną wycenę